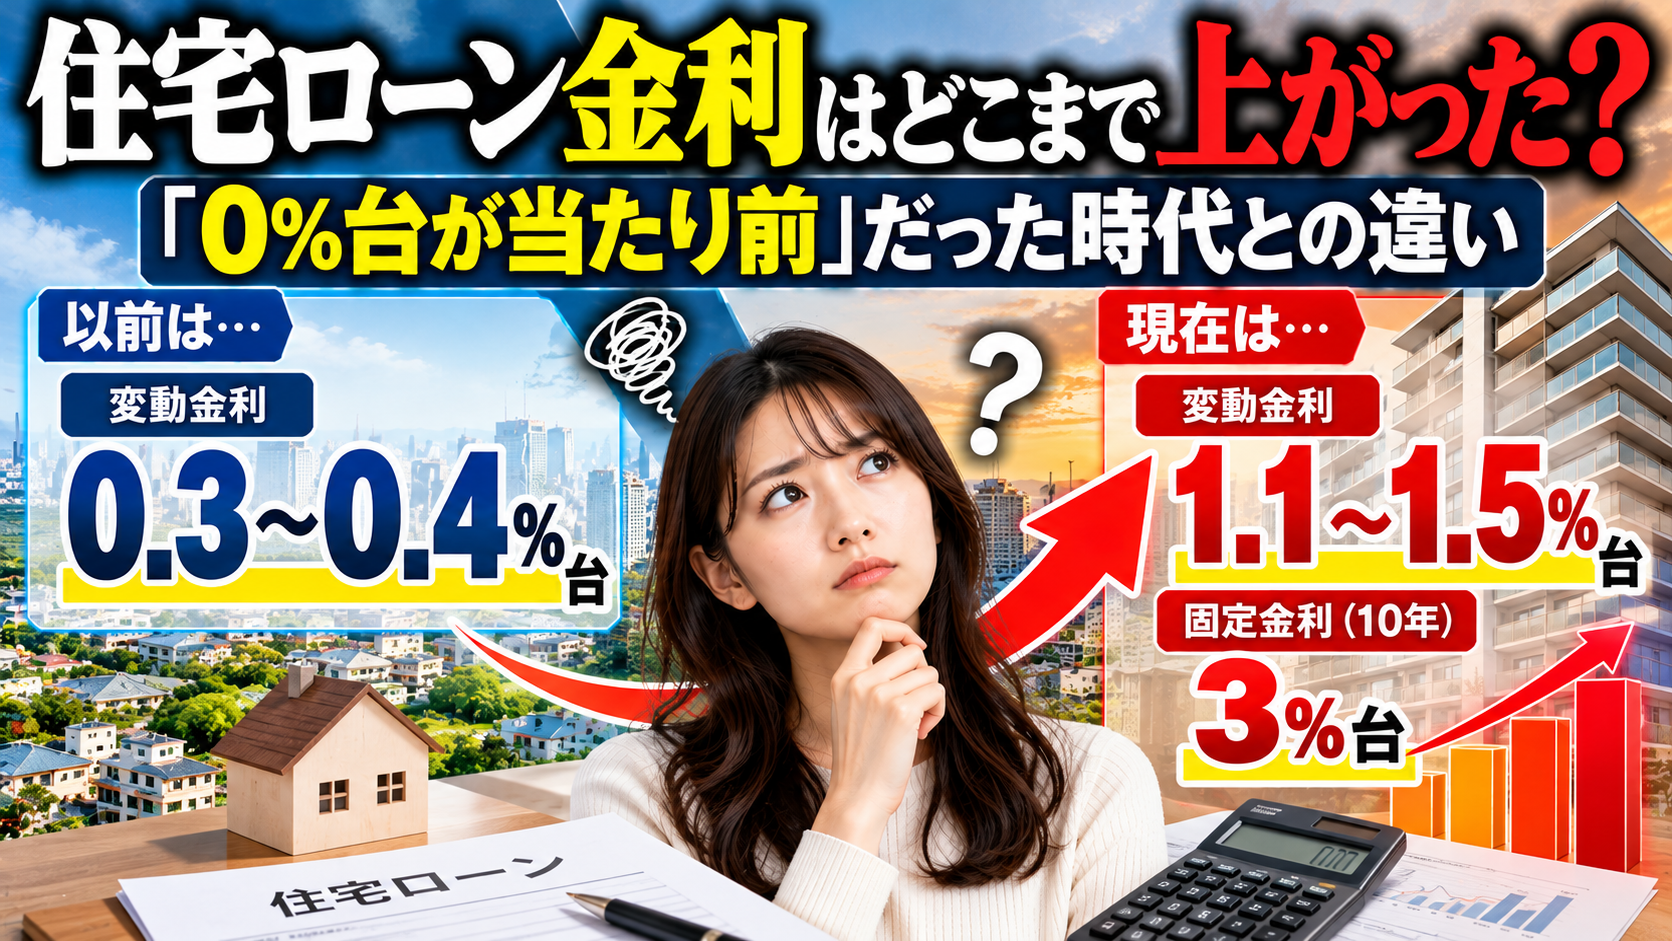
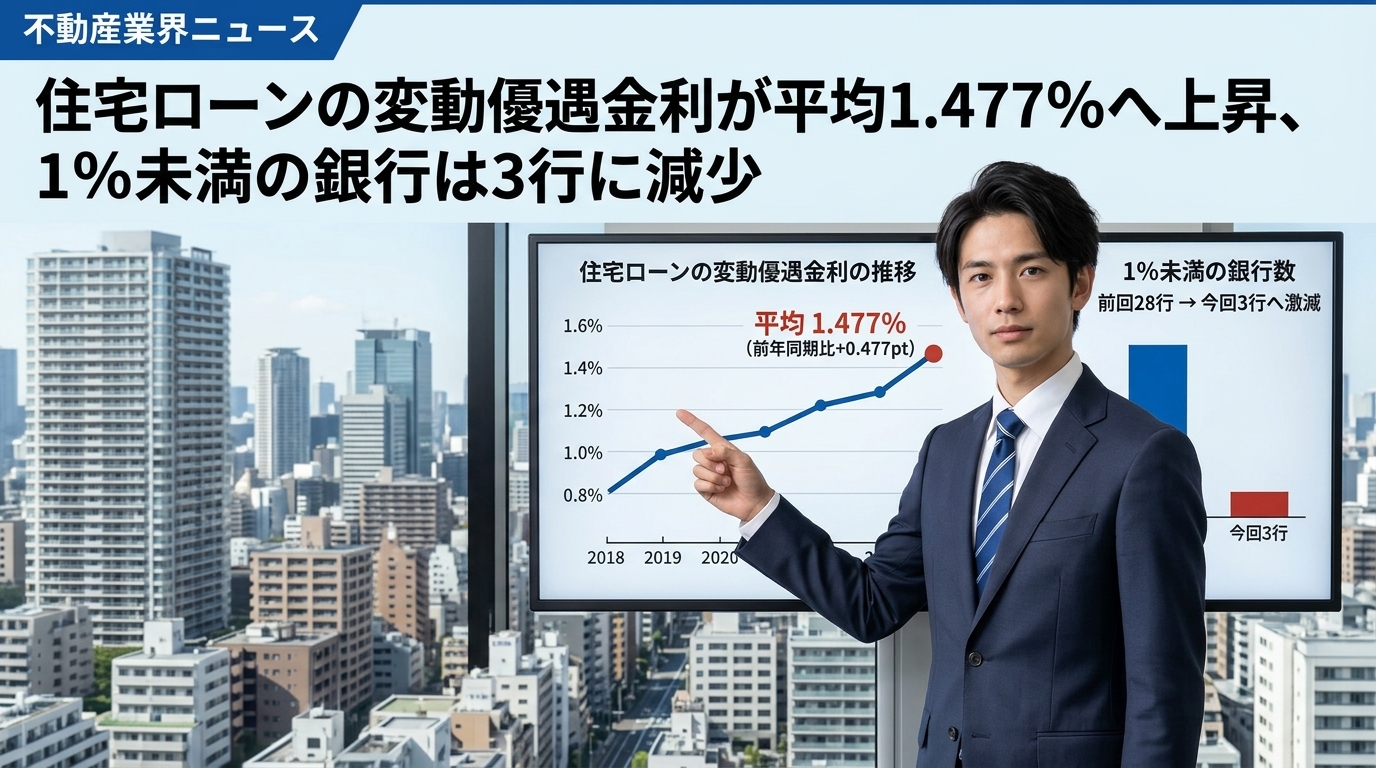
国内金融機関における住宅ローン金利の引き上げ傾向が強まっています。最新の調査によると、金利引き下げなどの優遇を反映した変動金利の全体平均が1.477%まで上昇したことが明らかになりました。
これまで目立っていた年1%を下回る超低金利プランを提示する金融機関は大幅に減少しており、借入時の金利水準を巡る環境には明らかな変化が生じています。
この記事のポイント
- 全国99行を対象とした調査で住宅ローンの変動優遇金利の平均が1.477%へ上昇しました
- 前年同期比で0.477ポイント上昇し、2024年4月から6期連続の上昇傾向となっています
- 1%未満の低金利を提示する銀行は前回の28行からわずか3行へ激減しました
- 日銀の追加利上げに伴う短プラ引き上げの波及により、借入計画の再点検が不可欠です
ニュースの概要と背景
全国99行の大手銀行、地方銀行、第二地方銀行を対象とした調査によると、変動金利の優遇後における全体平均は1.477%となりました。これは前年の同時期と比べて0.477ポイントの上昇であり、2024年4月以降で6期連続の上昇傾向を記録しています。
優遇金利とは、各金融機関が設定する基準金利から一定の割合を差し引いた、実際の借入時に適用される金利のことです。今回、借入負担の指標となる1%未満の金利を提示した金融機関は、前回調査の28行からわずか3行へと急減しました。
金利の最優遇水準としては足利銀行と第四北越銀行が0.950%、イオン銀行が0.990%を提示しているにとどまります。この背景には、日本銀行による追加利上げを受けた短期プライムレート(短プラ)の引き上げが各行へ波及している実態があります。
不動産市場・投資家への影響
変動金利の底上げが続く状況は、これから住まいを取得する検討者や不動産投資を進める方々の資金調達環境に直接的な影響を与える可能性があります。
超低金利を前提としていた従来の返済計画では、金利上昇に伴って毎月の支払額や想定していた利回りなどの収支バランスが変わる懸念も生じます。
そのため、現在の借入コストの推移を冷静に踏まえ、各金融機関の提示条件を比較しながら、慎重な資金計画の再点検を進めることが求められます。
出典:住宅ローン金利優遇、全体平均は変動1.477% 変動の最優遇金利は足利銀と第四北越銀の0.950%【ニッキンレポート】 | ニッキンONLINE