東京でマンションを探していると、
「一人では無理でも、夫婦2人なら買える」
という場面が増えている。
2026年8月の東京23区における中古マンション70㎡換算価格は、
1億2,677万円
である。
年収600万円の人が一人で1億円の住宅ローンを組むのは現実的ではない。
しかし、
夫600万円。
妻600万円。
世帯年収1,200万円。
となれば、見え方は大きく変わる。
そこで利用されるのが、
ペアローン
である。
実際、住宅金融支援機構が2026年1月に実施した調査では、住宅ローン利用者のうち、
ペアローンを利用した人は24.1%
収入合算を利用した人は14.6%
だった。
合わせると、
38.7%
に達する。
さらに20~29歳では、
ペアローン35.3%
収入合算21.3%
で、合計、
56.6%
だった。
30~39歳でも合計45.3%である。
若い世代ほど、
「住宅は一人の収入で買うもの」から「2人の収入で買うもの」
へ変化していることが分かる。
ではペアローンを使えば、本当に1億円のマンションを無理なく購入できるのだろうか。
今回は、
ペアローン
収入合算
単独ローン
の違いから、
共働き世帯が高額マンションを購入する際のメリットとリスク
を考えていく。
そもそもペアローンとは?
ペアローンとは、一つの住宅に対して、
夫婦など2人がそれぞれ住宅ローンを契約する方法
である。
例えば1億円のマンションを購入する場合、
夫 5,000万円
妻 5,000万円
というように、2本の住宅ローンを組む。
三菱UFJ銀行も、ペアローンを、
「同一物件に対し、夫婦や親子などが各自の収入を基準にそれぞれ住宅ローンを申し込む方法」
としている。
つまり、
1億円のローンを2人で返す
というより、
5,000万円のローンを2本組む
と考えた方が分かりやすい。
収入合算とは何が違う?
よく似た方法に、
収入合算
がある。
例えば夫の年収700万円だけでは希望する住宅ローン額に届かない場合、妻の収入を加えて審査してもらう方法である。
金融機関によって仕組みは異なるが、三菱UFJ銀行の収入合算では、
夫が住宅ローンの債務者。
妻は連帯保証人。
という形になる。
一方ペアローンでは、
夫も債務者。
妻も債務者。
それぞれ別の住宅ローンを持つ。
という違いがある。
ペアローンと収入合算を比較すると
代表的な違いを整理すると次のようになる。
| 項目 | ペアローン | 収入合算の一例 |
|---|---|---|
| 住宅ローン | 2本 | 1本 |
| 債務者 | 2人 | 主債務者1人 |
| 2人の収入を使った審査 | 可能 | 可能 |
| 住宅の持分 | 原則2人で設定 | 方式による |
| 団信 | 原則それぞれ加入 | 主債務者のみの商品もある |
| 住宅ローン控除 | 条件を満たせば双方対象 | 連帯保証型では主債務者のみの場合あり |
| 契約・諸費用 | 2契約分発生しやすい | 1契約分 |
※金融機関や商品、連帯保証型・連帯債務型などによって異なる。
フラット35でも、ペアローンと収入合算の両方が用意されている。ペアローンでは一つの物件について2人がそれぞれ借入れを行うことができる。
なぜ今、ペアローンが増えているのか
最大の理由は、
住宅価格が上がりすぎたから
と考えれば分かりやすい。
例えば5,000万円の住宅なら、
年収700万円程度の人が一人で住宅ローンを検討できる可能性もある。
しかし物件価格が、
8,000万円。
1億円。
1億2,000万円。
と上がれば、一人の年収だけでは金融機関の審査や返済負担率の面で難しくなる。
そこで、
夫の収入+妻の収入
を住宅購入へ投入する。
つまりペアローンは、
住宅価格と一人当たりの所得の差を、共働きによって埋める仕組み
ともいえる。
住宅金融支援機構の調査でも若い人ほど利用率が高い
2026年1月の住宅金融支援機構調査を見ると、この変化は明確である。
ペアローン利用率は、
20~29歳 35.3%
30~39歳 30.9%
40~49歳 16.5%
50~69歳 12.6%
だった。
若いほど利用率が高い。
収入合算まで含めると、
20代では過半数が、
2人の収入を使って住宅ローンを組んでいる
ことになる。
これは共働き世帯の増加だけではなく、
住宅価格高騰と無関係ではないだろう。
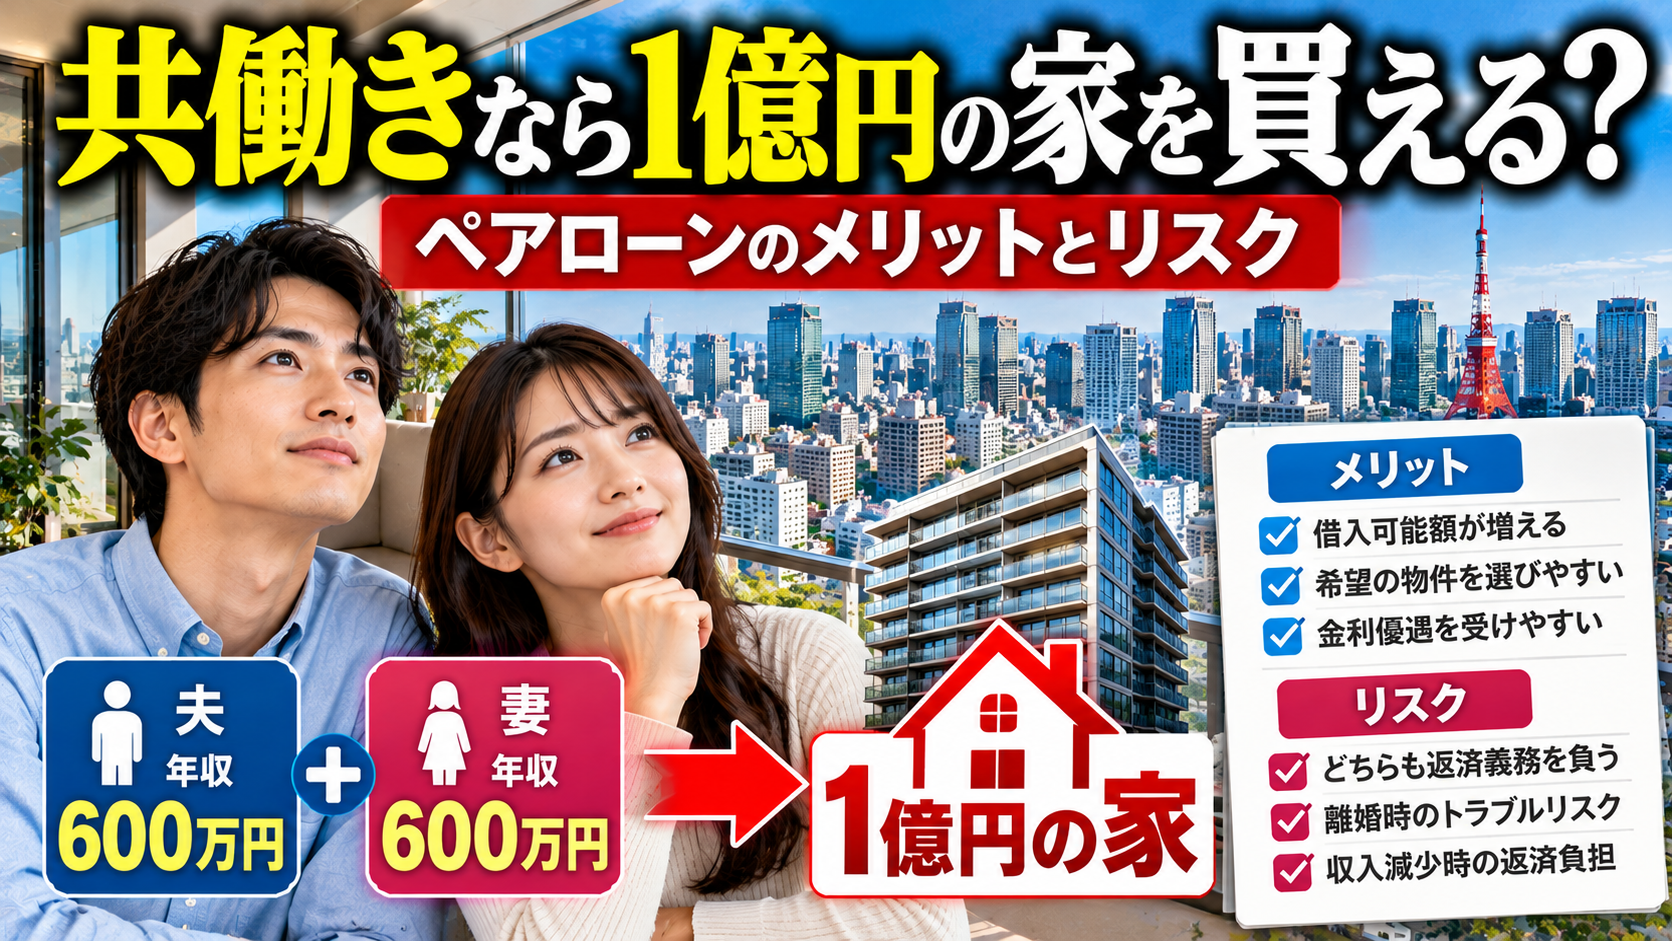
では年収600万円+600万円なら1億円を買える?
具体的に計算してみよう。
夫の年収600万円。
妻の年収600万円。
世帯年収は、
1,200万円
とする。
1億円を、
金利1.2%
35年
元利均等
ボーナス返済なし
で借りた場合、世帯全体の毎月返済額は約、
29万2,000円
である。
年間では約、
350万円
となる。
5,000万円ずつなら1人約14万6,000円
ペアローンで、
夫5,000万円
妻5,000万円
と分ける。
それぞれの毎月返済額は約、
14万6,000円
である。
年間では1人約175万円。
年収600万円に対する年間返済額の割合は、
約29.2%
となる。
| 項目 | 夫 | 妻 |
|---|---|---|
| 年収 | 600万円 | 600万円 |
| 借入額 | 5,000万円 | 5,000万円 |
| 月返済 | 約14.6万円 | 約14.6万円 |
| 年間返済 | 約175万円 | 約175万円 |
| 年収に対する返済割合 | 約29.2% | 約29.2% |
計算上は、
世帯年収1,200万円なら1億円の借入れも視野に入る
ことになる。
一人なら無理でも二人なら届く
例えば年収600万円の人が一人で1億円を借りるとする。
年間返済約350万円は、
年収600万円の約、
58%
にもなる。
現実的ではない。
ところが夫婦2人に分けると、
1人当たり29%程度になる。
つまりペアローン最大のメリットは、
単独では届かない住宅価格へ手が届くこと
である。
年収が違うならローンも半分ずつにする必要はない
夫婦の年収が同じとは限らない。
例えば、
夫700万円。
妻500万円。
世帯年収1,200万円。
という家庭もある。
この場合、
夫6,000万円
妻4,000万円
と分ける方法も考えられる。
同じく金利1.2%、35年なら、
夫の月返済は約17万5,000円。
妻は約11万7,000円。
年間返済額を年収で割ると、
夫 約30.0%
妻 約28.0%
となる。
収入に合わせて借入額を調整できるのもペアローンの特徴である。
メリット1 借入可能額を増やせる
ペアローンの最大のメリットは、
借入可能額を増やせること
である。
三菱UFJ銀行の借入可能額シミュレーションでも、
「1人で借りる」
だけでなく、
「2人で借りる(ペアローン)」
という選択肢が用意されている。
一人の所得だけでは、
7,000万円まで。
しかし2人なら、
1億円まで。
という可能性が出てくる。
東京のように住宅価格が高い地域ほど、このメリットは大きい。
メリット2 2人とも住宅ローン控除を利用できる場合がある
ペアローンでは夫婦それぞれが住宅ローン契約者となる。
そのため、各人が制度上の要件を満たせば、
それぞれ住宅ローン控除を利用できる
可能性がある。
三菱UFJ銀行も、ペアローンでは申込人それぞれが住宅ローン控除の対象になり得るとしている。
一方、連帯保証型の収入合算では、住宅ローン控除の対象が主債務者のみとなる商品もある。
ただし実際の控除額は、
住宅性能
入居時期
借入残高
所得
持分
などで変わるため、単純に「2人なら控除額が2倍」と考えるべきではない。
メリット3 2人とも団体信用生命保険へ加入できる
一般的なペアローンでは、
夫のローンに夫の団信。
妻のローンに妻の団信。
という形になる。
例えば夫が死亡し、団信の保障条件を満たした場合、
夫側の住宅ローン残高が0円
になる。
妻のローンは残る。
逆も同様である。
単独ローンだけでなく、双方が自分の借入れに団信を付けられることはメリットである。
「どちらかが亡くなれば家のローン全部が消える」とは限らない
ここは非常に重要である。
例えば、
夫5,000万円。
妻5,000万円。
のペアローンを組んでいたとする。
夫が死亡した場合、
通常のペアローン団信では、
夫の5,000万円は0円になる。
しかし、
妻の5,000万円は残る。
三菱UFJ銀行もこの仕組みを明示している。
「住宅ローンには団信があるから、どちらかが亡くなれば全部なくなる」
と考えるのは危険である。
最近は「2人分とも0円になる団信」も登場
一方、最近ではペアローン向けの保障も進化している。
auじぶん銀行では、
ペアローン連生団信
を提供している。
これはペアローンを契約した2人のうち、どちらかに一定の保険事故が発生した場合、
2人の住宅ローン残高を保障する
仕組みである。
三井住友銀行にも、連帯債務型で2人のどちらかに万一のことがあった場合にローン残高を0円にする「クロスサポート」がある。
ただし保障内容や上乗せ金利などは商品によって異なる。
ペアローンを選ぶなら、
金利だけでなく団信の仕組みまで比較する必要がある。
メリット4 夫婦で金利タイプを分けることもできる
金融機関によっては、
夫は固定金利。
妻は変動金利。
というように、異なる金利タイプを選べる。
三菱UFJ銀行でも、ペアローンでは借入額だけでなく、金利タイプや返済期間などをそれぞれ選択できるとしている。
例えば、
夫5,000万円は固定。
妻5,000万円は変動。
とすれば、
世帯全体を変動金利一本にするより金利上昇リスクを分散するという考え方もできる。
ここまで見るとペアローンは非常に便利
価格1億円。
夫婦年収1,200万円。
単独では難しい。
しかしペアローンなら購入できる。
住宅ローン控除も双方利用できる可能性がある。
団信も双方加入できる。
一見すると非常に合理的である。
しかし問題は、
住宅ローンは35年、40年、50年続く
ということである。
住宅を買った瞬間の年収だけで考えてはいけない。
最大のリスクは「2人とも今の収入を維持する」という前提
ペアローンで1億円のマンションを購入したとする。
夫600万円。
妻600万円。
それぞれ5,000万円を借りた。
購入時点では問題なく返済できる。
しかし5年後、
妻が出産。
育児休業。
その後、時短勤務。
となったらどうだろうか。
あるいは、
転職。
病気。
介護。
失業。
独立。
などによって収入が下がる可能性もある。
住宅ローン残高は、
「収入が減ったので半分にします」
とはならない。
ペアローンは「二馬力」で借りて「一馬力」になるリスクがある
例えば夫婦で月29万2,000円を返済していたとする。
双方が働いている間は、
夫14万6,000円。
妻14万6,000円。
である。
しかし妻の収入が大幅に減少すれば、
実質的には夫の収入から、
自分の14万6,000円
+家計を通じて妻側の14万6,000円
を支えることになる可能性がある。
つまり、
二馬力を前提に購入した住宅を、一馬力で維持しなければならなくなる
のである。
これがペアローン最大のリスクである。
「今は共働き」より「35年間共働きできるか」
住宅購入時には、
「夫婦とも正社員だから大丈夫」
と考えやすい。
しかし住宅ローンの返済期間は非常に長い。
30歳で35年ローンなら65歳。
50年ローンなら80歳近くまで続く可能性もある。
その間に、
出産。
育児。
転職。
病気。
親の介護。
会社の業績悪化。
などが起こる可能性がある。
だからペアローンでは、
現在の世帯年収ではなく、将来収入が下がった場合でも返せるか
を考える必要がある。
リスク2 借りられる額が増えるほど「買いすぎ」になりやすい
ペアローンでは借入可能額が増える。
これはメリットであると同時にリスクでもある。
例えば単独ローンでは、
7,000万円まで。
ペアローンなら、
1億2,000万円まで。
と審査されたとする。
すると、
「せっかくならもっと良い家を」
と予算を上げてしまうことがある。
駅徒歩10分。
↓
駅徒歩3分。
70㎡。
↓
80㎡。
普通のマンション。
↓
タワーマンション。
というように、住宅予算は上げようと思えばいくらでも上がる。
「銀行が貸してくれる額」と「返せる額」は違う
これは第2回でも触れた重要な点である。
金融機関が、
「夫婦合わせて1億2,000万円借りられます」
と言ったとしても、
1億2,000万円借りるべきだという意味ではない。
金融機関が見るのは、
返済能力。
担保。
信用情報。
勤務状況。
などである。
一方、家庭には、
教育費。
旅行。
老後資金。
自動車。
趣味。
生活費。
などがある。
住宅だけに家計を集中させることはできない。
住宅ローン利用者の返済負担率で最も多いのは15~20%
住宅金融支援機構の2026年1月調査では、実際に住宅ローンを利用した人の返済負担率で最も多かったのは、
15%超~20%以内
で、26.2%だった。
フラット35の審査基準では、年収400万円以上の場合、総返済負担率35%以下が基準となっている。
しかし、
審査基準35%と、実際に余裕を持って返せる比率は別物
である。
子育て世帯などでは、将来支出を考慮して余裕を持たせる必要がある。
リスク3 離婚すると非常に複雑になる
住宅ローン契約時には考えたくないことかもしれない。
しかし35年、50年という期間を考えるなら、
離婚リスク
も無視できない。
ペアローンでは、
夫にもローン。
妻にもローン。
そして住宅は共有名義となるケースが一般的である。
離婚したからといって、
住宅ローン契約が自動的に解消されるわけではない。
夫が家を出ても夫のローンが残る。
妻が家を出ても妻のローンが残る。
という事態が起こり得る。
「家を出た方のローンを消す」は簡単ではない
例えば、
夫5,000万円。
妻5,000万円。
のペアローン。
離婚後、妻と子どもがその家に住み続けることになったとする。
「夫は家を出るから、妻が全部引き継げばいい」
と思うかもしれない。
しかし妻一人で1億円近い残債を引き受けるには、
改めて金融機関の審査
が必要になる場合がある。
妻の年収だけでは審査に通らない可能性もある。
結果として、
売却する。
借り換える。
ローンを残したまま返済を続ける。
など複雑な対応が必要になる。
住宅価格が下がっていたら売ることも難しい
離婚時に、
「家を売って住宅ローンを全部返そう」
としても、
購入時1億円。
ローン残高9,000万円。
売却価格8,000万円。
なら、
1,000万円不足する。
いわゆるオーバーローンである。
不足分を用意できなければ、通常の売却が難しくなる場合がある。
借入額が大きいペアローンほど、
購入後しばらくの売却価格とローン残高
を意識しておく必要がある。
リスク4 団信があっても残された人のローンは消えない場合がある
先ほど触れたとおり、一般的なペアローンでは、
夫が死亡。
夫ローン5,000万円 → 団信で0円。
妻ローン5,000万円 → 残る。
という構造になる。
住宅ローンは半分になるため負担は軽減する。
しかし、
夫の収入もなくなる。
という問題がある。
夫婦の生活費を2人の収入で賄っていた家庭では、
ローン残高だけでなく世帯収入も減少する
のである。
生命保険、預貯金、遺族年金なども含めて考える必要がある。
リスク5 住宅ローンが2本なので費用も増えやすい
ペアローンでは住宅ローン契約が2本になる。
そのため金融機関によっては、
事務手数料
契約関連費用
抵当権設定費用
などが2契約分必要になる。
三菱UFJ銀行も、ペアローンでは2本の契約を結ぶため、抵当権設定登記費用などの諸費用が増える点を注意事項として挙げている。
借入可能額だけでなく、
初期費用まで含めて比較する必要がある。
リスク6 所有持分と負担額を適当に決めてはいけない
ペアローンでは住宅を共有名義にすることが多い。
例えば1億円の住宅を、
夫6,000万円。
妻4,000万円。
で負担した場合、
所有持分も資金負担に応じて考える必要がある。
実際の資金負担と不動産の持分が大きく異なる場合、
夫婦間の贈与と判断される可能性
がある。
住宅ローンの負担割合と登記持分については、購入前に金融機関、司法書士、税理士などへ確認した方がよい。
住宅取得は金額が大きいため、
「夫婦だから半分ずつでいいだろう」
と安易に決めるべきではない。
ペアローン利用前に「片方の収入が0円」の試算をしてみる
ペアローンを検討するなら、ぜひ行いたいのが、
一馬力シミュレーション
である。
例えば、
夫年収600万円。
妻年収600万円。
月返済29万円。
なら、
現在の世帯年収1,200万円では払える。
では、
妻の収入が一時的に0円になったら?
夫の年収600万円だけで、
月29万円の住宅費
管理費
修繕積立金
固定資産税
生活費
教育費
を払えるだろうか。
これを購入前に計算する。
「払えない」なら借入額を下げるという選択肢
もし一馬力では非常に厳しいなら、
物件価格を下げる。
頭金を増やす。
購入エリアを変える。
広さを少し小さくする。
借入額を下げる。
という方法がある。
ペアローンは、
買えない住宅を無理やり買うための仕組みではない。
夫婦2人の安定した収入を活用しながら、住宅取得の選択肢を広げるための方法である。
共働きなら1億円の家を買ってもよいのか
では、
夫600万円。
妻600万円。
世帯年収1,200万円。
なら1億円の家を買ってもよいのだろうか。
答えは、
家庭による
である。
子どもがいない。
今後も双方が働く予定。
預貯金が多い。
親からの援助がある。
支出が少ない。
なら比較的余裕があるかもしれない。
一方、
子ども2人。
私立教育を予定。
車あり。
妻は数年後に退職予定。
頭金を払うと預貯金がほとんど残らない。
なら、同じ世帯年収1,200万円でもリスクは大きい。
ペアローンで見るべきは「世帯年収」だけではない
重要なのは、
世帯年収の内訳
である。
例えば、
夫1,100万円+妻100万円。
と、
夫600万円+妻600万円。
は、どちらも世帯年収1,200万円である。
しかしペアローンの組み方もリスクも大きく違う。
さらに、
妻600万円が将来300万円になる。
夫600万円が800万円になる。
という可能性もある。
だから住宅ローンでは、
現在の世帯年収という一つの数字だけで判断しないこと
が重要である。
収入合算の方が向いている家庭もある
必ずしもペアローンが最善とは限らない。
例えば、
夫800万円。
妻300万円。
妻は将来的に働き方を減らす予定。
という家庭なら、
主債務者を夫として、
妻の収入を一部合算する
という方法が合うこともある。
フラット35では、一定の条件を満たす配偶者などの収入を合算して申し込むことができる。
ただし収入合算には、
住宅ローン控除。
団信。
借入期間。
連帯債務・連帯保証。
など商品ごとの差があるため、単純比較はできない。
「ペアローンか収入合算か」より先に決めるべきこと
金融商品を選ぶ前に考えるべきなのは、
住宅にいくらまで使うのか
である。
ペアローンなら1億円借りられる。
収入合算なら9,000万円。
単独なら7,000万円。
だからペアローンを使う。
という順番ではない。
まず、
将来の生活費。
教育費。
老後資金。
収入減少リスク。
を考え、
この家庭なら住宅費はいくらまで負担できるか
を決める。
そのあとにローンの組み方を選ぶ方が安全である。
ペアローンの普及は「東京の住宅価格高騰」を象徴している
今回のシリーズ全体で見ると、非常に興味深い流れが見えてくる。
東京のマンション価格が上がる。
↓
一人の年収では届かない。
↓
共働きの収入を合算する。
↓
それでも月々の返済が高い。
↓
35年ではなく40年・50年ローンを利用する。
という流れである。
第6回では、35年を超える住宅ローン利用者が増えていることを紹介した。
そして今回、2026年1月の調査では、
ペアローン・収入合算の利用率が38.7%
に達している。
住宅価格高騰に対し、
「2人で借りる」
「長く借りる」
ことで対応しているのである。
これは住宅が安くなったわけではない
50年ローンと同様、ペアローンにも注意したい点がある。
夫婦2人なら1億円を買えるからといって、
1億円の住宅が安くなったわけではない。
一人では負担できない価格を、
2人の所得へ分散しているのである。
つまり、
50年ローンは、
時間を増やすことで価格高騰に対応する方法。
ペアローンは、
所得を2人分使うことで価格高騰に対応する方法。
と見ることもできる。
どちらも住宅価格そのものを下げる仕組みではない。
不動産価格が上がるほど「持つ側」と「買う側」の差が広がる
ここから資産形成の視点で考えてみよう。
住宅価格が上昇すると、
これから購入する人は、
ペアローン。
50年ローン。
頭金。
などを使わなければ手が届きにくくなる。
一方、すでに東京の不動産を保有している人は、
物件によっては資産価値上昇の恩恵を受ける。
つまり同じ価格上昇でも、
これから買う側には負担増。
すでに持っている側には資産価値上昇。
となる場合がある。
「1億円の自宅を二人で買う」だけが資産形成ではない
自宅購入は人生における大きな選択である。
しかし、
資産形成=高額な自宅を買うこと
ではない。
例えば、
自宅価格を抑える。
住宅ローンの余裕を残す。
余った資金を投資へ回す。
収益を生む不動産を別に保有する。
という考え方もある。
自宅は生活のための不動産であり、
投資用不動産は収益を目的とする不動産である。
目的が違う。
不動産投資では「二人の収入を限界まで使う」必要はない
投資用不動産には住宅ローンではなく、原則として投資用の融資を利用する。
審査では、
本人の収入
金融資産
勤務先
物件の収益性
担保価値
などが考慮される。
ここで重要なのは、
自宅購入で借入余力を使い切ってしまうと、その後の資産形成の選択肢にも影響する可能性がある
という点である。
「銀行が1億円貸してくれるから1億円の自宅を買う」
だけではなく、
将来どのような資産を持ちたいのか
まで考えて住宅予算を決める視点も必要である。
住宅ローンは「人生最大まで借りる競争」ではない
住宅価格が上がると、
借入可能額
ばかりが注目される。
年収600万円ならいくら。
夫婦ならいくら。
50年ならいくら。
しかし本来大切なのは、
どれだけ借りられるかではなく、借りた後にどのような生活ができるか
である。
家は買って終わりではない。
住宅ローンを払いながら、
子育てをする。
旅行をする。
老後資金を作る。
資産形成をする。
生活していかなければならない。
まとめ
東京の住宅価格が高騰するなか、
ペアローン
を利用する人が増えている。
住宅金融支援機構の2026年1月調査では、
ペアローン 24.1%
収入合算 14.6%
合計、
38.7%
だった。
20~29歳では、
ペアローン35.3%
収入合算21.3%
合計、
56.6%。
30~39歳でも45.3%に達している。
特に若い世代では、
2人の収入を使って住宅を購入することが珍しくなくなっている。
例えば、
夫600万円。
妻600万円。
世帯年収1,200万円。
なら、
1億円を5,000万円ずつ借りることで、金利1.2%・35年の場合、それぞれの月返済は約14万6,000円となる。
一人では届かなかった1億円の住宅が、二人なら購入可能になる。
これがペアローンの大きなメリットである。
さらに、
双方が住宅ローン控除の対象になり得る。
双方が団信へ加入できる。
借入期間や金利タイプを分けられる商品もある。
といったメリットがある。
しかし、その裏側には、
2人とも長期間働き続ける
という前提がある。
出産。
育児。
病気。
失業。
転職。
介護。
離婚。
死亡。
35年、40年、50年という期間には、さまざまな変化が起こり得る。
通常のペアローンでは片方が死亡しても、
亡くなった人のローンだけが団信で消え、もう一方のローンは残る
ことにも注意が必要である。
だからペアローンを検討するときは、
「2人ならいくら借りられるか」
だけではなく、
「1人の収入が減っても持ち続けられるか」
を確認する必要がある。
住宅価格が高くなり、
50年かけて返す。
2人の収入を使って買う。
という方法が広がっている。
それは便利な金融サービスが増えたというだけではない。
一人の所得だけでは住宅価格に追いつきにくくなっている
という東京の住宅市場そのものを映しているのである。
そして不動産を資産として考えるなら、
高額な自宅へ借入余力をすべて投入することだけが正解でもない。
自宅。
預貯金。
株式。
投資信託。
投資用不動産。
それぞれを組み合わせながら、
「どのような資産を持つのか」
を考える必要がある。
次回はいよいよシリーズ最終回。
東京のマンション価格は今後下がる?人口減少でも値上がりする理由【東京のマンションはなぜ買えなくなった? 第8回】
をテーマに、
日本全体では人口減少が進むにもかかわらず、なぜ東京の不動産価格が上昇しているのか。
人口。
世帯数。
東京への集中。
土地。
建築費。
再開発。
金利。
外国人・富裕層需要。
新築供給。
などから、
「東京のマンションはこれからも上がるのか」
を考察する。
引用元・参考元
- 東京カンテイ「2026年8月 中古マンション70㎡価格月別推移」
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
- 住宅金融支援機構「フラット35 ペアローン」
- 住宅金融支援機構「フラット35 収入合算」
- 住宅金融支援機構「フラット35 ご利用条件」
- 三菱UFJ銀行「ペアローン・収入合算」
- 三菱UFJ銀行「住宅ローンのペアローンと収入合算の違い」
- auじぶん銀行「ペアローン連生団信」
- 三井住友銀行「連生団体信用生命保険付住宅ローン クロスサポート」