「東京23区の中古マンションは1億円を超えた」
そんなニュースを見ると、
「もう東京では普通の会社員がマンションを買うのは無理なのでは?」
と感じる人もいるだろう。
実際、東京カンテイによると2026年8月の東京23区における中古マンション70㎡換算価格は、
1億2,677万円
だった。
しかし、ここで重要なのが、
東京23区を一つの市場として見ないこと
である。
同じ東京23区でも、
千代田区
港区
中央区
と、
足立区
葛飾区
江戸川区
ではマンション価格がまったく違う。
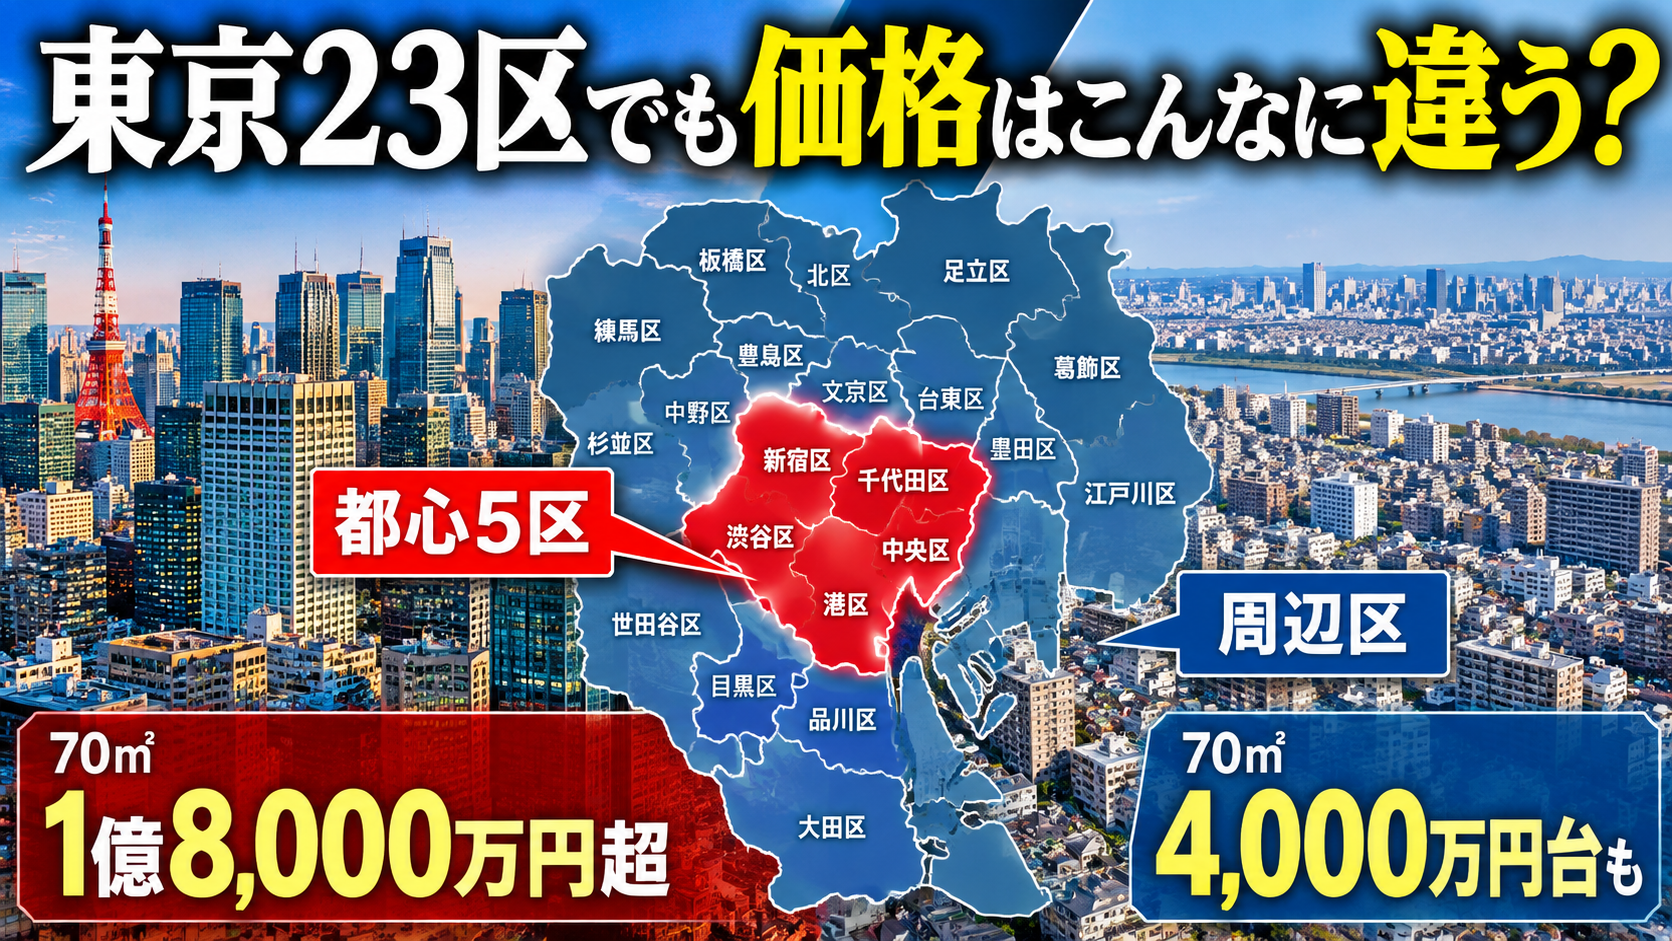
現在の相場では、同じ70㎡でも、
1億8,000万円を超える区
がある一方、
4,000万円台で推移する区
もある。
つまり、
「東京23区のマンション価格は1億円を超えた」
という数字だけを見ても、
実際に住宅を探す人にとっての東京の姿は十分に分からないのである。
今回は東京23区を、
都心5区
と
その他の区
に分け、マンション価格がどれほど違うのかを比較する。
「都心5区」とはどこ?
東京都が地価を分析するときに用いている「都心5区」は、
千代田区
中央区
港区
新宿区
渋谷区
の5区である。
東京都の2026年基準地価格でも、この5区を「都心5区」、それ以外の18区を「その他区」として集計している。
つまり一般に「都心」と聞いてイメージする、
丸の内
銀座
日本橋
赤坂
六本木
麻布
新宿
渋谷
恵比寿
など、多くのビジネス・商業・高級住宅エリアが含まれている。
70㎡の中古マンション、区によっていくら違う?
LIFULL HOME’Sが2026年10月1日時点で公表している、過去3カ月の掲載物件を基にした70㎡中古マンション平均価格を見ると、東京23区の差は非常に大きい。
主な区を高い順に並べると次のようになる。
| 区 | 70㎡中古マンション平均価格 |
|---|---|
| 千代田区 | 1億8,533万円 |
| 港区 | 1億7,843万円 |
| 渋谷区 | 1億4,322万円 |
| 中央区 | 1億4,155万円 |
| 文京区 | 1億1,154万円 |
| 品川区 | 1億912万円 |
| 豊島区 | 1億842万円 |
| 新宿区 | 1億104万円 |
| 中野区 | 9,431万円 |
| 台東区 | 9,274万円 |
| 目黒区 | 9,207万円 |
| 江東区 | 8,130万円 |
| 墨田区 | 7,822万円 |
| 世田谷区 | 7,794万円 |
| 杉並区 | 6,905万円 |
| 荒川区 | 6,867万円 |
| 大田区 | 6,288万円 |
| 北区 | 5,789万円 |
| 練馬区 | 5,595万円 |
| 板橋区 | 5,412万円 |
| 江戸川区 | 5,330万円 |
| 葛飾区 | 4,689万円 |
| 足立区 | 4,106万円 |
※LIFULL HOME’Sに過去3カ月間掲載された中古マンションを70㎡に換算した平均値。実際の成約価格ではなく、個別物件の築年数・駅距離・階数などによって価格は異なる。
同じ東京23区でも、
4倍以上の価格差
があることが分かる。
千代田区と足立区では約1億4,400万円違う
最も分かりやすい比較をしてみよう。
70㎡換算で、
千代田区 1億8,533万円
足立区 4,106万円
その差は、
1億4,427万円
である。
倍率にすると約、
4.5倍
になる。
同じ東京都。
同じ23区。
同じ70㎡。
それでも場所が違うだけで、住宅価格は1億円以上変わるのである。
これはマンション価格において、
「東京かどうか」より「東京のどこか」が重要
であることを示している。
都心5区の平均は約1億5,000万円
都心5区の70㎡平均価格を単純平均すると、
千代田区 1億8,533万円
中央区 1億4,155万円
港区 1億7,843万円
新宿区 1億104万円
渋谷区 1億4,322万円
となり、
約1億4,991万円
である。
ほぼ、
1億5,000万円
だ。
一方、東京都が「その他区」としている残り18区について、同じLIFULL HOME’Sの区別平均を単純平均すると、
約7,530万円
となる。
つまり、
都心5区:約1億4,991万円
その他18区:約7,530万円
で、
およそ2倍
の差がある。
※各区の平均価格を単純平均した比較であり、物件数で加重した東京23区全体平均ではない。
「東京23区平均」だけでは実態が分からない
ここまで見ると、第1回で紹介した、
東京23区70㎡換算1億2,677万円
という数字にも注意が必要だと分かる。
これは東京カンテイによる市場指標であり、今回のLIFULL HOME’S掲載価格とは調査方法が異なるため直接比較はできない。
ただし共通して言えるのは、
都心の非常に高額なマンションが東京23区全体の価格水準を大きく押し上げている
ということである。
「東京23区平均1億円超」
だから、
「足立区や葛飾区でも70㎡が1億円する」
というわけではない。
東京の住宅市場では、
平均値よりエリア別の数字を見ること
が極めて重要なのである。
なぜ都心5区はこれほど高いのか
では、なぜ都心5区はこれほど高いのだろうか。
理由の一つが、
土地価格
である。
2026年7月1日時点の東京都基準地価格では、東京23区の住宅地は前年比、
+8.7%
上昇した。
その中でも都心5区は、
+13.2%
だった。
その他18区の平均は、
+8.1%
である。
都心5区では、すでに土地価格が高いにもかかわらず、さらに10%を超えるペースで上昇しているのである。
港区の住宅地は1年間で16.3%上昇
2026年基準地価格で、東京23区の住宅地上昇率が最も高かったのは、
港区+16.3%
だった。
続いて、
台東区 +15.6%
文京区 +13.8%
となっている。
特に港区は、
麻布
赤坂
六本木
青山
白金
高輪
など、高級住宅地を数多く抱えている。
土地自体が高くなれば、その上に建つマンションも高くなる。
都心では住宅だけが土地を取り合っているわけではない
都心の土地が高いもう一つの理由が、
土地を欲しがる用途が多い
ことである。
例えば都心では、
マンション
オフィス
ホテル
店舗
商業施設
などが同じ土地を競合する。
駅前の好立地なら、
「マンションを建てる土地」
としてだけではなく、
オフィスビル
ホテル
商業施設
としても高い収益を期待できる。
そのため土地の取得価格そのものが上がりやすい。
2026年基準地価格では、東京23区の商業地も前年比、
+13.3%
上昇している。
都心は「職場に近い」という価値が大きい
都心マンションの価格を支える大きな要素が、
交通利便性
である。
千代田区なら、
東京
大手町
丸の内
霞が関
などに近い。
港区なら、
六本木
虎ノ門
新橋
品川
などへのアクセスが良い。
中央区なら、
日本橋
銀座
八重洲
などが生活圏になる。
住宅というより、
日本最大級の雇用集積地のすぐ近くに住める
という価値を購入しているともいえる。
都心では「時間」を買っているとも考えられる
例えば郊外から職場まで片道60分かかる人と、
都心マンションから片道15分で通勤できる人を比べる。
往復で90分の差。
年間200日通勤すると仮定すると、
90分 × 200日 = 300時間
になる。
毎年300時間。
10年間なら3,000時間。
都心住宅の価格には、
駅の近さ
職場への近さ
商業施設への近さ
といった、
移動時間を短縮できる価値
も反映されていると考えることができる。
再開発が価格を押し上げることもある
東京では大規模な再開発が続いている。
虎ノ門・麻布台。
渋谷。
品川。
八重洲。
日本橋。
新宿。
再開発によって、
オフィス
商業施設
ホテル
公共空間
駅
道路
などが整備されると、その周辺の利便性やブランドが高まる可能性がある。
すると、
「再開発前から周辺の土地やマンションを持っていた人」
にとっては、不動産価値の上昇につながる場合もある。
これも不動産を資産として考える際の重要な視点である。
しかし「都心5区なら全部1億5,000万円」でもない
注意したいのは、区平均にも大きな限界があることだ。
例えば同じ港区でも、
麻布
赤坂
白金
港南
芝浦
などでは価格帯が違う。
同じ新宿区でも、
四谷
神楽坂
西新宿
落合
などで条件は異なる。
マンション価格は、
最寄駅
駅徒歩
築年数
階数
眺望
ブランド
管理状態
再開発
によって変わる。
したがって、
区の平均価格はあくまで大きな市場の位置関係を見る数字
として利用する必要がある。
実は「新宿区」が都心5区の中ではかなり安い
今回のデータを見ると興味深い点がある。
都心5区の中で最も安いのは、
新宿区:約1億104万円
である。
対して千代田区は、
約1億8,533万円
である。
同じ都心5区でも約8,400万円違う。
つまり、
「都心5区」という分類の中でも市場は一枚岩ではない。
これは不動産を探す際にも重要である。
「都心は高いから無理」
と諦める前に、エリアや駅を変えるだけで価格帯が大きく変わる可能性がある。
周辺区では5,000万円前後も残っている
一方、23区の外側を見ると、
足立区 4,106万円
葛飾区 4,689万円
江戸川区 5,330万円
板橋区 5,412万円
練馬区 5,595万円
と、70㎡でも4,000万~5,000万円台の水準が残っている。
もちろん決して安いとは言えない。
しかし都心5区の1億~1億8,000万円台と比較すると、現実的に住宅ローンを検討できる世帯は大きく増える。
1億8,000万円と4,000万円では住宅ローンもまったく違う
仮に、
千代田区 1億8,533万円
足立区 4,106万円
を全額住宅ローンで借りるとする。
金利1.2%・35年で単純計算すれば、
1億円あたりの毎月返済額は約29万円である。
したがって千代田区の価格水準なら、
月50万円を大きく超える返済
になる。
一方、4,000万円程度なら、
月12万円前後
である。
同じ70㎡でも、
必要な世帯年収
頭金
住宅ローン
生活設計
が完全に変わるのである。
「東京で買えるか」ではなく「東京のどこなら買えるか」
この数字を見ると、
「東京ではマンションを買えない」
という問いそのものを少し変える必要がある。
正確には、
「東京のどこなら、自分の収入で無理なく買えるのか」
を考えるべきなのである。
例えば世帯年収1,000万円の場合、
1億5,000万円のマンションと、
5,000万円のマンションでは、
住宅ローン負担はまったく違う。
勤務地へのアクセスを30分長くするだけで、住宅購入価格を数千万円抑えられる場合もある。
これは住宅購入における、
「時間と価格の交換」
ともいえる。
なぜ周辺区は相対的に安いのか
価格差の大きな理由は、
土地価格
交通利便性
ブランド
再開発
商業集積
だけではない。
マンションを建てられる土地の量も関係する。
都心ではまとまった用地が少なく、土地取得競争が激しい。
一方、周辺区では、
工場跡地
大規模住宅地
比較的大きな土地
などを確保できるケースもある。
供給できる住宅戸数が多ければ、価格上昇圧力を一定程度抑えられる可能性もある。
ただし周辺区も値上がりしている
「それなら周辺区を買えば今後も安い」
とは限らない。
2026年の東京都基準地価格では、
東京23区の住宅地350地点すべてが上昇
している。
つまり、
都心だけが上がっているわけではない。
都心の価格が上がりすぎれば、
「もう少し外側で探そう」
という人が増える。
すると、その需要が周辺区へ移動する。
この現象を、
価格の波及
として見ることもできる。
都心が高くなると隣接区へ需要が移る
例えば、
港区では高すぎる。
↓
品川区へ。
渋谷区では高すぎる。
↓
世田谷区や杉並区へ。
新宿区では高すぎる。
↓
中野区や練馬区へ。
というように、購入可能な価格帯を求めて住宅需要が外側へ移動する。
東京カンテイも2026年7月の市場について、都心部の調整の動きが隣接行政区へ波及していると分析している。
東京のマンション市場は区ごとに独立しているわけではない。
隣り合う地域が互いに影響しながら価格が動いている
のである。
価格だけなら周辺区、不動産価値なら都心なのか?
ここからは資産として考えてみよう。
単純に購入価格だけを見るなら、
4,000万円台のマンションの方が買いやすい。
しかし不動産投資や資産価値を考える場合、
安いことだけが正解ではない。
例えば都心には、
人口流入
雇用
企業
大学
商業施設
観光
再開発
など、多くの需要が集中している。
そのため高価格でも、
売却先や賃貸需要が多い
可能性がある。
一方、価格が低い地域では購入しやすく、家賃に対する物件価格も低ければ、
利回りが高くなる
可能性がある。
「価格が高い=投資に向いていない」でもない
不動産投資では、
価格だけを比較しても意味がない。
例えば、
5,000万円で月20万円の家賃
と、
1億円で月35万円の家賃
では、
購入価格と賃料の関係が違う。
さらに、
空室率
将来の売却価格
管理費
修繕積立金
融資金利
なども考える必要がある。
一般に都心物件は価格が高くなりやすいため表面利回りは低くなりやすい。
一方で、
資産価値の維持や流動性を期待して選ばれる
こともある。
安い物件ほど儲かるわけでもない
反対に、
「4,000万円なら1億円より安全」
とも限らない。
不動産投資で重要なのは、
その場所に住みたい人が今後もいるか
である。
駅から遠い。
賃貸需要が弱い。
人口が減る。
管理状態が悪い。
修繕積立金が不足する。
こうした物件なら、購入価格が低くても将来売却しにくくなる可能性がある。
重要なのは、
値段そのものではなく、その値段に理由があるか
を見ることである。
東京23区には「価格差」そのものが投資機会になる
東京23区にこれだけ大きな価格差があるということは、見方を変えれば、
さまざまな価格帯の不動産市場が一つの都市圏に存在する
ということである。
都心の高額物件。
城南・城西の住宅地。
城東エリア。
城北エリア。
それぞれ、
価格
賃料
需要
将来性
再開発
が違う。
だから不動産投資では、
「東京だから買う」
ではなく、
どの区の、どの駅の、どの物件を買うか
まで落とし込む必要がある。
不動産価格は「住所」で決まる部分が大きい
不動産にはよく、
「一に立地、二に立地、三に立地」
といわれるほど立地が重要である。
建物は古くなる。
設備も古くなる。
室内はリフォームできる。
しかし土地の場所は変えられない。
港区のマンションを足立区へ移すことも、
足立区のマンションを千代田区へ移すこともできない。
だから、
住所そのものが資産価値を左右する。
今回の70㎡で4,000万円台から1億8,000万円台という価格差は、その事実を数字で示している。
まとめ
東京23区のマンション価格は、
「23区」という一つの数字だけでは語れない。
2026年10月時点のLIFULL HOME’S掲載物件を70㎡換算すると、
千代田区 1億8,533万円
港区 1億7,843万円
渋谷区 1億4,322万円
中央区 1億4,155万円
となる一方、
江戸川区 5,330万円
葛飾区 4,689万円
足立区 4,106万円
となっている。
最も高い千代田区と足立区では、
約1億4,400万円
もの差がある。
都心5区の区別平均を単純平均すると約、
1億4,991万円。
その他18区は約、
7,530万円。
ほぼ2倍である。
この差の背景には、
土地価格
交通利便性
雇用集積
商業施設
再開発
ブランド
マンション供給量
などがある。
実際、2026年の東京都基準地価格では、
都心5区の住宅地が前年比、
+13.2%
その他18区が、
+8.1%
となった。
東京のマンション価格が高騰していることは事実である。
しかし、
「東京ではもう買えない」
と一括りにする必要はない。
エリアを変えれば、同じ70㎡でも価格は数千万円、場合によっては1億円以上変わる。
そして資産形成という視点では、この価格差も重要になる。
都心には、
高い取得価格の代わりに、
賃貸需要
流動性
再開発
資産価値
という強みが期待される地域がある。
一方、周辺区には、
取得価格を抑えながら賃貸収入を得られる可能性がある地域もある。
どちらが正解というわけではない。
不動産で重要なのは、
「高いか安いか」ではなく、「なぜその価格なのか」を理解すること
である。
東京23区だけでも、70㎡のマンション価格は4倍以上違う。
だからこそ住宅購入でも不動産投資でも、
「東京」という大きな括りではなく、区・駅・徒歩分数・物件単位まで細かく見ること
が必要なのである。
次回は、
新築より中古も高い?東京の中古マンションが1億円を超えた理由【東京のマンションはなぜ買えなくなった? 第5回】
をテーマに、
「中古なのになぜここまで高いのか」
を、新築マンション価格の上昇、供給不足、築浅物件、都心の希少性、再開発などから詳しく見ていく。
引用元・参考元
- 東京カンテイ「2026年8月 中古マンション70㎡価格月別推移」
- LIFULL HOME’S「東京都・東京23区 中古マンション売却価格相場」
- 東京都「令和8年東京都基準地価格の概要」
- 東京都財務局「東京都基準地価格」
- 東京カンテイ「2026年7月 中古マンション70㎡価格月別推移」