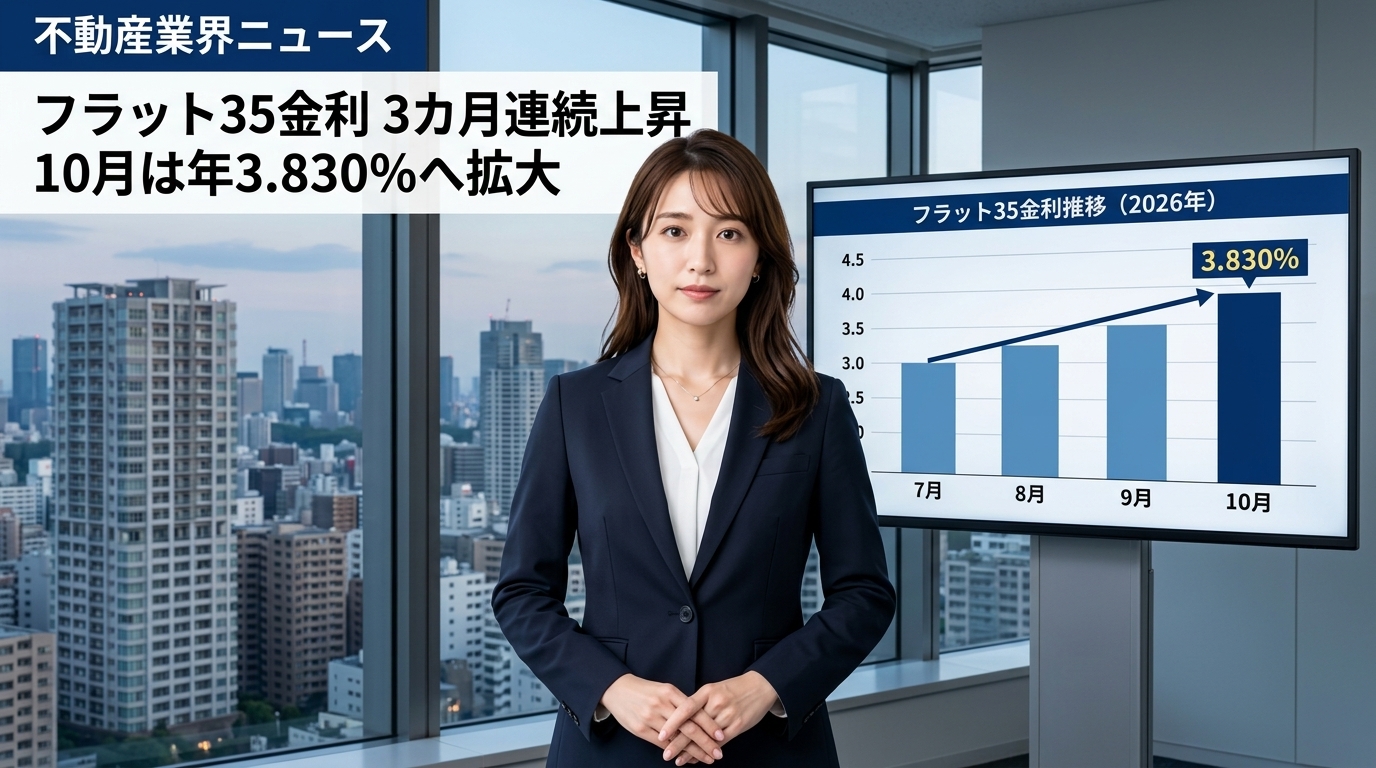
住宅金融支援機構は、長期固定金利型住宅ローンである「フラット35」について、2026年10月の適用金利を発表しました。取り扱う金融機関の中で最も多く設定されている最頻金利は年3.830%となり、前月と比較して0.370%引き上げられました。
今回の改定により、フラット35の金利上昇は3カ月連続となりました。長期金利の上昇基調を反映した動きとなっており、マイホームの取得を検討している実需層の資金計画や購入動向に影響を与える要因として関心を集めています。
この記事のポイント
- 住宅金融支援機構が2026年10月適用のフラット35金利を発表しました。
- 最頻金利は前月比0.370%上昇の年3.830%となり、3カ月連続の上昇です。
- 対象は買取型で借入期間21〜35年、融資率9割以下の条件となります。
- 長期金利の上昇に伴う調達コスト増を背景に金利水準が切り上がっています。
- 実需層の資金計画や変動型金利の動向とともに住宅市場への影響が注視されます。
ニュースの概要と背景
住宅金融支援機構が2026年10月1日に公表した最新情報によると、フラット35の買取型(借入期間21年以上35年以下、融資率9割以下)における取扱金融機関の最頻金利が年3.830%となりました。前月の水準から0.370%の大幅な上昇となり、3カ月連続で金利水準が切り上がる結果となっています。
フラット35は、民間金融機関と住宅金融支援機構が提携して提供する全期間固定型の住宅ローンです。借入時に完済までの金利が確定するため将来の金利変動リスクを避けられる特徴がありますが、その貸出条件は国債などの長期金利動向に大きく影響を受けます。
今回の引き上げの背景には、金融市場における長期金利の上昇基調が存在しています。市場金利が上がることで固定型住宅ローンの原資調達にかかる費用が増加し、それが住宅ローンの借入金利へと反映された形です。直近数カ月にわたる連続的な上昇により、住宅取得時の金利負担は以前よりも重くなっています。
固定金利の上昇が続く中、金融機関ごとの提示金利や借入条件の確認がこれまで以上に重要になっています。借入期間や融資率などの条件によって適用される金利には幅があるため、住宅を検討する際には最新の公表情報を正確に把握することが求められます。
不動産市場・投資家への影響
長期固定型の代表的な指標であるフラット35の金利上昇は、住宅の購入を計画している実需層の借入可能額や毎月の返済負担に直結します。金利が0.370%上昇したことで、同じ返済額であっても借り入れられる総額が縮小する可能性があり、購入予算や希望物件の選定に見直しを迫られる世帯が出てくることも考えられます。
また、固定金利の上昇基調が鮮明になることで、変動型金利の改定動向にも大きな注目が集まっています。全期間固定型と変動型の金利差が広がる場合には、金利負担を抑えたい借入検討者が変動型へ流れる可能性がある一方で、将来的な金利上昇リスクを懸念して慎重な姿勢を強める実需層が増えることも想定されます。
住宅ローンの調達環境の変化は、実需向け不動産の需要スピードや価格形成にも波及する可能性があります。住宅需要の減速が懸念される一方で、賃貸住宅市場においては、持ち家取得を見送った層の入居需要が下支えされる可能性などもあり、不動産市場全体への多面的な影響を注視する必要があります。
資産形成や不動産投資の観点からも、住宅ローン金利の動向はエンドユーザーの需要動態を測る先行指標として機能します。金利環境の変化が住宅取得マインドや市場全体の取引動向にどのような影響を及ぼすか、変動金利の動きとともに今後の推移を慎重に見極めていく姿勢が求められます。