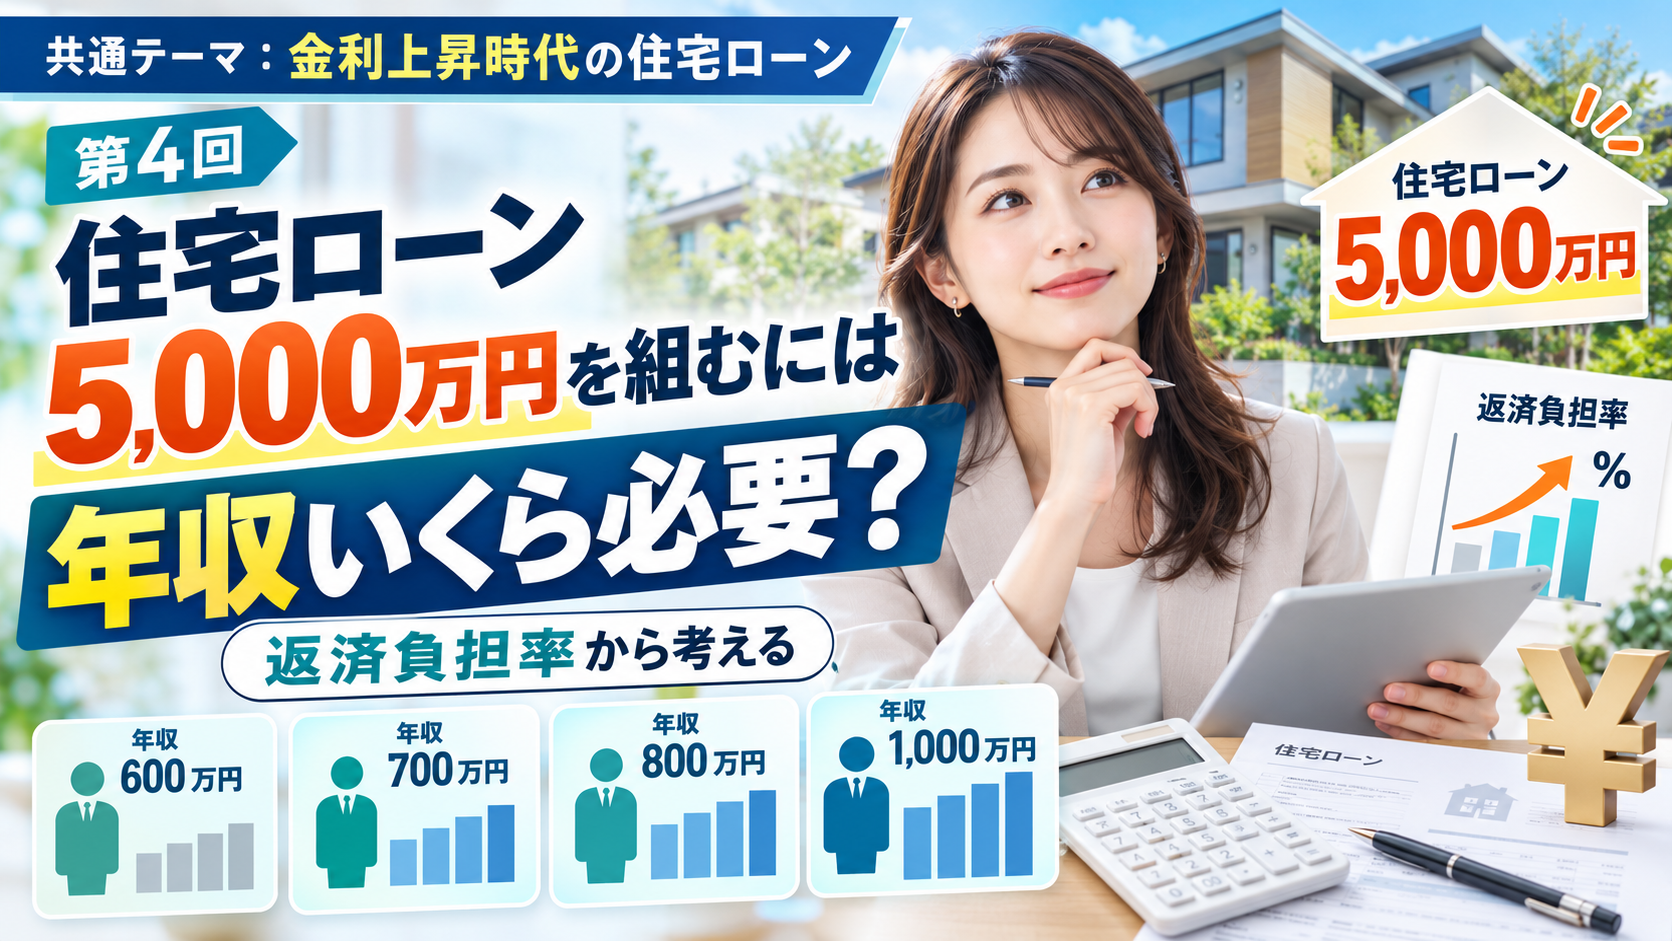
住宅価格が上昇するなか、5,000万円前後の住宅ローンを検討する人も珍しくなくなっている。
そこで気になるのが、
「5,000万円を借りるには、年収はいくら必要なのか?」
という問題である。
年収600万円なら借りられるのか。
700万円ならどうか。
800万円あれば余裕があるのか。
1,000万円なら安心なのか。
住宅ローンでは単純に「年収の何倍まで」という数字だけで決まるわけではない。
重要な指標の一つが、年収に占める年間返済額の割合である**「返済負担率」**だ。
今回は5,000万円を35年間借りた場合について、年収600万円・700万円・800万円・1,000万円で返済負担率がどの程度になるのかを具体的に比較する。
なお、この記事では比較しやすくするため、
借入額5,000万円
返済期間35年
元利均等返済
ボーナス返済なし
として計算している。
住宅ローンの「返済負担率」とは?
返済負担率とは、
年収に対して年間のローン返済額がどの程度を占めているのか
を示す割合である。
例えば年収600万円の人が、住宅ローンを年間180万円返済するとする。
180万円 ÷ 600万円 × 100
= 30%
となる。
この場合、返済負担率は30%である。
住宅ローンの審査では、この返済負担率が重要な指標の一つとして使われる。
フラット35では年収400万円以上なら35%以下
一つの基準として参考になるのが、住宅金融支援機構の「フラット35」である。
2026年4月1日時点の利用条件では、すべての借入れに対する年間合計返済額について、
年収400万円未満:30%以下
年収400万円以上:35%以下
という総返済負担率の基準が設定されている。
ここで重要なのは、住宅ローンだけを見るわけではないという点である。
自動車ローン、教育ローン、カードローン、クレジットカードの分割払いやリボ払いなども対象になる。
例えば年収700万円の人なら、
700万円 × 35%
= 年間245万円
が一つの基準となる。
ただし、これはあくまでフラット35の申込要件の一つである。
金融機関ごとに審査基準は異なり、この条件を満たせば必ず5,000万円を借りられるという意味ではない。
5,000万円・35年ローンの月々返済はいくら?
まずは5,000万円を35年間借りた場合の返済額を確認しよう。
金利によって大きく変わる。
| 金利 | 月々返済額 | 年間返済額 | 総返済額 |
|---|---|---|---|
| 1.0% | 約14万1,143円 | 約169万円 | 約5,928万円 |
| 2.0% | 約16万5,631円 | 約199万円 | 約6,956万円 |
| 3.0% | 約19万2,425円 | 約231万円 | 約8,082万円 |
同じ5,000万円でも、
金利1%なら月約14.1万円。
金利3%なら月約19.2万円。
その差は、
月々約5万1,000円
にもなる。
つまり「5,000万円を借りられる年収」を考えるときには、借入額だけでなく何%で借りるのかも重要なのである。
年収600万円で5,000万円を借りた場合
まず年収600万円で考えてみよう。
金利1.0%
年間返済額は約169万円。
返済負担率は、
169万円 ÷ 600万円
= 約28.2%
となる。
金利2.0%
年間返済額は約199万円なので、
約33.1%
となる。
金利3.0%
年間返済額は約231万円。
返済負担率は、
約38.5%
となる。
まとめると、
| 金利 | 月々返済額 | 年収600万円の返済負担率 |
|---|---|---|
| 1.0% | 約14.1万円 | 約28.2% |
| 2.0% | 約16.6万円 | 約33.1% |
| 3.0% | 約19.2万円 | 約38.5% |
金利が上がるほど負担率が急速に高くなることが分かる。
特に3%では、住宅ローンだけで年収の約4割に近い。
年収700万円ならどうなる?
同じ5,000万円を年収700万円で比較する。
| 金利 | 月々返済額 | 返済負担率 |
|---|---|---|
| 1.0% | 約14.1万円 | 約24.2% |
| 2.0% | 約16.6万円 | 約28.4% |
| 3.0% | 約19.2万円 | 約33.0% |
金利1%なら返済負担率は約24%。
2%では約28%。
3%になると約33%になる。
年収600万円の場合より余裕は出るものの、金利が高くなれば負担率30%を超える。
年収800万円ならどうなる?
次は年収800万円。
| 金利 | 月々返済額 | 返済負担率 |
|---|---|---|
| 1.0% | 約14.1万円 | 約21.2% |
| 2.0% | 約16.6万円 | 約24.8% |
| 3.0% | 約19.2万円 | 約28.9% |
金利1%なら約21%。
2%でも約25%。
3%になると約29%である。
5,000万円という大きな借入額でも、年収が上がれば年収に占める返済割合は下がる。
年収1,000万円ならどうなる?
年収1,000万円では次のようになる。
| 金利 | 月々返済額 | 返済負担率 |
|---|---|---|
| 1.0% | 約14.1万円 | 約16.9% |
| 2.0% | 約16.6万円 | 約19.9% |
| 3.0% | 約19.2万円 | 約23.1% |
金利2%でも返済負担率は約20%。
3%でも約23%である。
ただし、
「年収1,000万円だから5,000万円なら必ず余裕」
という意味ではない。
年収が高くても、
子どもが複数いる
私立学校へ通わせている
自動車ローンがある
毎月の生活費が大きい
マンションの管理費が高い
といった場合には、住宅ローン返済後に残るお金は大きく変わる。
年収別に一気に比較してみる
5,000万円・35年ローンの返済負担率をまとめると次のようになる。
金利1.0%の場合
| 年収 | 返済負担率 |
|---|---|
| 600万円 | 約28.2% |
| 700万円 | 約24.2% |
| 800万円 | 約21.2% |
| 1,000万円 | 約16.9% |
金利2.0%の場合
| 年収 | 返済負担率 |
|---|---|
| 600万円 | 約33.1% |
| 700万円 | 約28.4% |
| 800万円 | 約24.8% |
| 1,000万円 | 約19.9% |
金利3.0%の場合
| 年収 | 返済負担率 |
|---|---|
| 600万円 | 約38.5% |
| 700万円 | 約33.0% |
| 800万円 | 約28.9% |
| 1,000万円 | 約23.1% |
この表を見ると、
「5,000万円なら年収○万円」
と一つの数字では答えられない理由が分かる。
金利条件によって必要となる返済額が大きく変わるからである。
フラット35の35%基準だけなら年収はいくら?
参考として、先ほど紹介したフラット35の、
年収400万円以上なら総返済負担率35%以下
という基準だけで逆算してみよう。
自動車ローンなど他の借入れが一切ないものとして計算すると、
金利1%
年間返済額 約169万円
169万円 ÷ 35%
= 年収約484万円
金利2%
年間返済額 約199万円
199万円 ÷ 35%
= 年収約568万円
金利3%
年間返済額 約231万円
231万円 ÷ 35%
= 年収約660万円
となる。
しかし、この数字を、
「年収484万円なら5,000万円借りられる」
と理解してはいけない。
これはあくまで5,000万円の返済額だけを35%基準に当てはめた単純計算である。
実際の住宅ローン審査では、年齢、勤務状況、借入期間、他の債務、物件、金融機関の審査基準などさまざまな要素が関係する。
「審査に通る返済負担率」と「無理なく返せる負担率」は別
ここが今回もっとも重要なポイントである。
金融機関の基準に収まっているからといって、
その返済額で生活に余裕があるとは限らない。
住宅金融支援機構の2026年1月調査を見ると、実際に住宅ローンを利用した人の返済負担率で最も多かったのは、
15%超~20%以内:26.2%
だった。
次いで、
10%超~15%以内 21.7%
20%超~25%以内 17.8%
となっている。
一方、
30%超~35%以内は5.1%、
35%超~40%以内は2.0%、
40%超は2.5%
だった。
つまり、審査上は30%台まで許容される商品があっても、実際の利用者では15~20%台前半の層が大きな割合を占めている。
返済負担率は「額面年収」で計算する
もう一つ注意したいのが、年収の考え方である。
フラット35の場合、給与収入のみの人については、原則として公的証明書に記載される給与収入金額を年収として扱う。
つまり年収600万円といっても、600万円すべてを自由に使えるわけではない。
実際には、
所得税
住民税
健康保険料
厚生年金保険料
雇用保険料
などが差し引かれる。
返済負担率30%だから、
「収入の70%が自由に残る」
という意味ではない。
住宅ローンを考えるときには、額面年収だけでなく毎月の手取りと生活費を見る必要がある。
住宅ローン以外の借金も返済負担率に含まれる
例えば年収700万円の人が、住宅ローン5,000万円を金利2%・35年で借りるとする。
住宅ローンだけなら年間返済額は約199万円で、
返済負担率は約28.4%である。
しかし年間36万円の自動車ローンがあれば、
199万円+36万円
= 235万円
となる。
返済負担率は、
235万円 ÷ 700万円
= 約33.6%
まで上がる。
さらにカードローンなどがあれば、その返済も加わる。
フラット35でも、自動車ローン、教育ローン、カードローン、分割払いやリボ払いなどを含む「すべての借入れ」の年間返済額で総返済負担率を計算する。
住宅ローンを申し込む前には、現在の借入状況を整理しておくことも重要である。
マンションなら管理費・修繕積立金もある
返済負担率の計算では見落とされやすいが、住宅を所有すると住宅ローン以外の費用も発生する。
特にマンションなら、
管理費
修繕積立金
が毎月必要になる。
例えば、
住宅ローン 16万5,000円
管理費 1万5,000円
修繕積立金 2万円
なら、毎月の住宅関連支出は、
約20万円
になる。
さらに固定資産税もある。
住宅ローンの月々返済額だけを見て、
「16万円なら払える」
と判断しないことが重要である。
戸建ても修繕費が不要なわけではない
戸建て住宅なら管理費や修繕積立金は基本的にない。
しかし、
屋根
外壁
給湯器
エアコン
水回り
などは長期間所有すれば修繕や交換が必要になる。
マンションのように毎月積み立てる仕組みがない分、自分で将来の修繕費を準備しておく必要がある。
そのため住宅ローン返済額を限界まで高く設定すると、修繕が必要になったときに対応できなくなる可能性がある。
子育て世帯では返済負担率だけで判断しない
住宅購入時には子どもが小さく、
「今は生活費に余裕がある」
という家庭もあるだろう。
しかし10年後には、
塾
高校
大学
一人暮らし
など教育費が増えている可能性がある。
住宅ローンは30年、35年という長期間返済する。
借入時点だけではなく、
10年後、20年後の家計
まで想像する必要がある。
特に返済負担率が高い場合には、教育費が増える時期と住宅ローン返済が重なることを考えておきたい。
共働きなら5,000万円は借りやすくなる?
共働き世帯では、
収入合算
や
ペアローン
を利用することで、1人で申し込む場合より借入可能額を増やせることがある。
例えば、
夫 年収500万円
妻 年収400万円
なら世帯年収は900万円である。
5,000万円・35年・金利2%なら年間返済額は約199万円なので、単純に世帯年収900万円で割ると、
約22.1%
となる。
ただし共働きを前提として大きな住宅ローンを組む場合には、
出産・育児による休業
時短勤務
転職
病気
介護
などによって、どちらかの収入が減る可能性も考える必要がある。
「2人とも現在の収入が35年間続く」という前提だけで借入額を決めない方がよい。
5,000万円を借りるなら「金利3%」でも確認してみる
変動金利を利用する場合には、現在提示されている金利だけで判断しないことが重要である。
例えば年収700万円の場合、
金利1%なら返済負担率 約24.2%
金利2%なら 約28.4%
金利3%なら 約33.0%
となる。
現在は余裕があるように見えても、将来金利が上がれば負担率は大きく変わる。
そのため5,000万円の住宅ローンを検討するときには、
現在の金利
+1%
+2%
でも返済額を確認しておきたい。
年収倍率だけを見るのは危険
「住宅ローンは年収の○倍まで」
という目安を見かけることもある。
例えば年収700万円で5,000万円なら、
5,000万円 ÷ 700万円
= 約7.1倍
となる。
しかし年収倍率だけでは、
金利
返済期間
他の借入れ
家族構成
生活費
を考慮できない。
同じ年収700万円・5,000万円でも、
金利1%と3%では年間返済額が約61万円違う。
そのため「年収の何倍」という数字だけではなく、実際の年間返済額を使った返済負担率を確認する方が具体的である。
5,000万円を借りるなら「借りた後」を考える
住宅ローン審査に通ることがゴールではない。
住宅を購入した後には、
住宅ローン
固定資産税
保険
管理・修繕費
生活費
教育費
老後資金
を同時に支払っていくことになる。
特に住宅ローンは、一度組めば何十年も続く可能性がある。
だからこそ、
「銀行が貸してくれる金額」
ではなく、
「家計に余裕を残して返せる金額」
という視点が重要である。
まとめ
5,000万円の住宅ローンを組むために必要な年収は、一つの数字では決められない。
同じ5,000万円・35年でも、
金利1%なら月約14万1,000円
金利2%なら月約16万6,000円
金利3%なら月約19万2,000円
となる。
例えば年収700万円なら返済負担率は、
金利1% 約24.2%
金利2% 約28.4%
金利3% 約33.0%
まで変化する。
フラット35では、年収400万円以上の場合、すべての借入れを合わせた総返済負担率35%以下という基準が設けられている。
しかし、審査基準内だからといって、必ず生活に余裕があるわけではない。
2026年1月の住宅金融支援機構の調査では、実際の住宅ローン利用者で最も多かった返済負担率は15%超~20%以内だった。
住宅ローンを考えるときに大切なのは、
「年収いくらなら5,000万円借りられるか」
だけではない。
「5,000万円を借りても、教育費や老後資金を確保しながら生活できるか」
まで考えることが重要である。
次回は、
「35年ローンと50年ローンは何が違う?月々返済と総返済額を比較」
をテーマに、返済期間を15年延ばすと月々の返済はいくら下がり、その代わり総利息はいくら増えるのかを具体的に比較する。
引用元・参考元
- 住宅金融支援機構「フラット35 商品概要・ご利用条件」
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
- 住宅金融支援機構「住宅ローン利用者の実態調査」