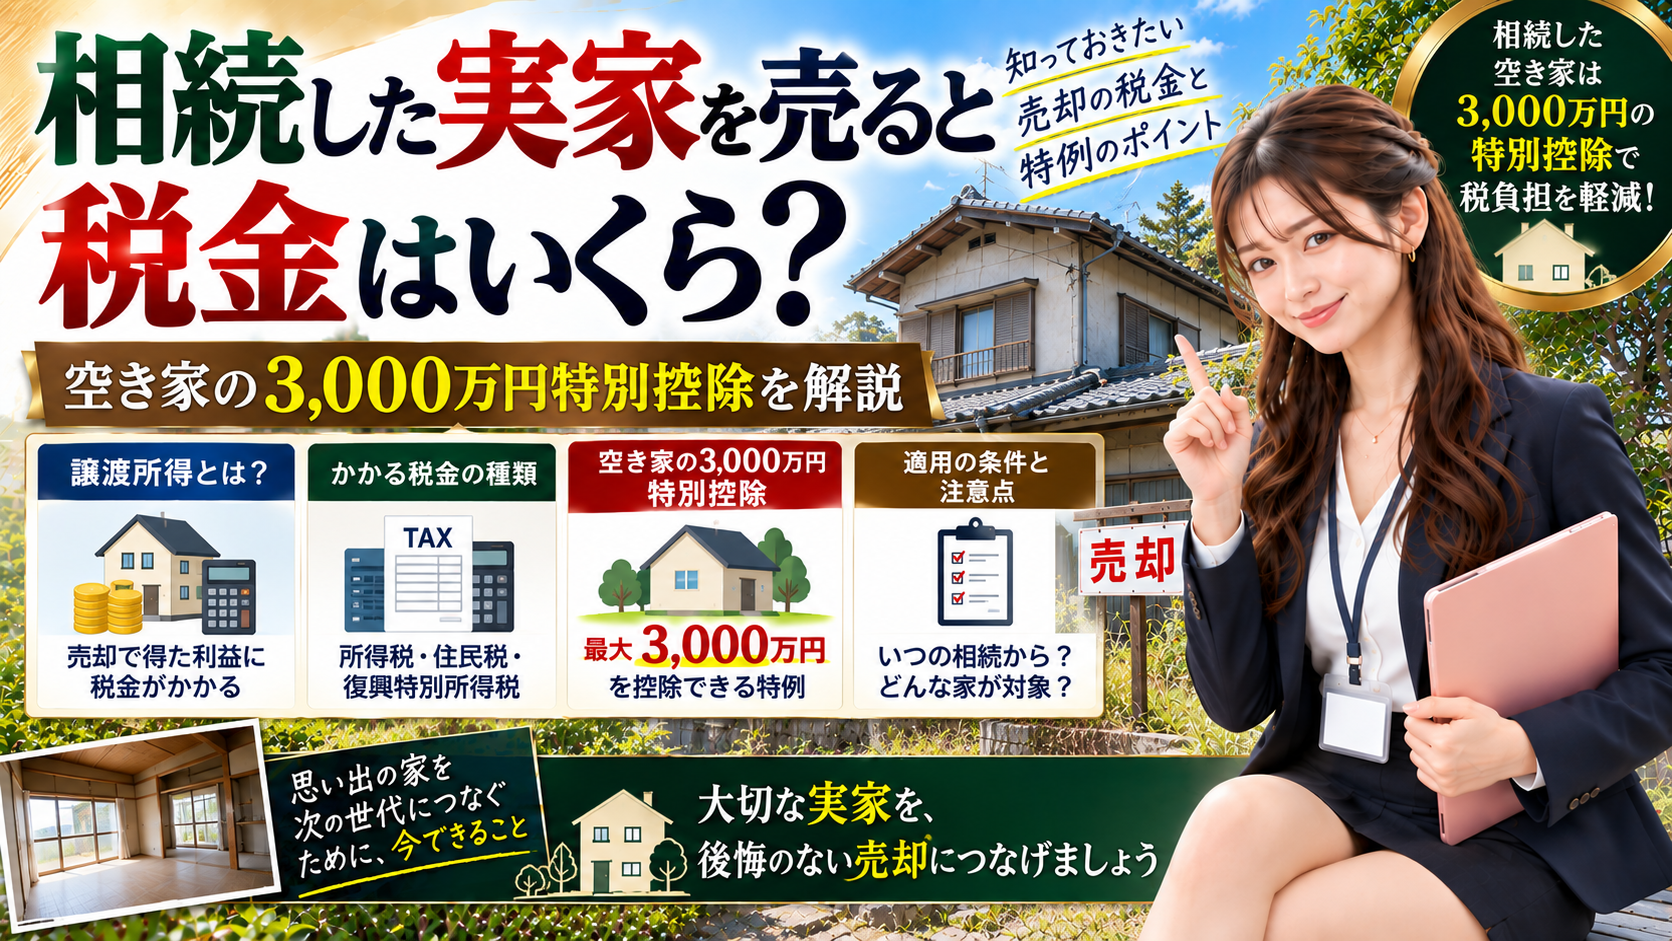
親から相続した実家に誰も住む予定がなく、売却することになった。
そこで気になるのが、
「実家を売ったら税金はいくらかかるのか?」
という問題である。
例えば3,000万円で売れたからといって、3,000万円すべてに税金がかかるわけではない。
不動産を売却した場合には、基本的に売却によって生じた利益である**「譲渡所得」**に対して所得税や住民税がかかる。
さらに、一定の条件を満たす相続した空き家については、譲渡所得から最高3,000万円を控除できる特例も設けられている。
今回は、相続した実家を売却したときの税金の計算方法と、「相続空き家の3,000万円特別控除」の条件について解説する。
実家を売った金額すべてに税金がかかるわけではない
まず知っておきたいのが、不動産の売却価格と課税対象となる金額は別だということである。
土地や建物を売却した場合の譲渡所得は、基本的に次のように計算する。
売却価格 −(取得費+譲渡費用)− 特別控除 = 課税譲渡所得
国税庁も、土地・建物を売却した場合の課税譲渡所得を、この考え方で計算するとしている。
例えば、
売却価格 3,000万円
取得費 1,000万円
売却にかかった費用 100万円
だった場合、
3,000万円 − 1,000万円 − 100万円
= 1,900万円
が、特別控除を考慮する前の譲渡益となる。
つまり、「3,000万円で売れたから3,000万円に課税される」というわけではない。
「取得費」とは何?
取得費とは、簡単にいえば、その不動産を取得するためにかかった費用である。
一般的には、
土地・建物の購入代金
購入時の仲介手数料
一定の設備費・改良費
などが含まれる。
ただし建物については、所有期間中の減価償却費相当額を差し引いて計算する。
相続した実家の場合、
「自分はお金を払って買っていないから取得費は0円?」
と思うかもしれない。
そうではない。
親が買ったときの取得費を引き継ぐ
相続によって取得した土地・建物を売却する場合には、原則として亡くなった親など被相続人がその不動産を取得したときの取得費を引き継ぐ。
例えば父親が30年前に2,000万円で購入した土地を子どもが相続した場合、子どもが相続した時点の評価額を取得費にするのではなく、原則として父親が購入した際の金額などを基に計算する。
このため、昔の実家を売却する際には、
親がいくらで購入したのか
を確認することが非常に重要である。
売買契約書などが残っていないか探してみたい。
昔の家で購入価格が分からない場合は?
親が40年、50年前に購入した実家の場合、
「購入時の契約書が見つからない」
ということも珍しくない。
取得費が分からない場合などには、売却金額の5%相当額を概算取得費として計算できる制度がある。
例えば3,000万円で売却した場合、
3,000万円 × 5% = 150万円
を取得費とする方法である。
ただし、実際の購入価格が1,500万円だったにもかかわらず、資料がないため取得費150万円として計算することになれば、譲渡所得は大きくなる。
その結果、税負担も大きくなる可能性がある。
相続した実家を売却する場合には、古い契約書や領収書などの資料を探すことが重要である。
「譲渡費用」には何が含まれる?
譲渡費用とは、その不動産を売却するために直接かかった費用である。
例えば、
不動産会社へ支払った仲介手数料
売買契約書の印紙代
売却のための測量費
一定の建物解体費用
などが該当する場合がある。
これらは譲渡所得を計算するときに売却価格から差し引けるため、領収書や契約書を保存しておくことが重要である。
税率は所有期間によって変わる
土地・建物の譲渡所得は、所有期間によって大きく、
長期譲渡所得
と
短期譲渡所得
に分けられる。
売却した年の1月1日時点で所有期間が5年を超えている場合は長期譲渡所得となり、基本税率は、
所得税 15%
住民税 5%
となる。
これに加えて、2037年分まで所得税額に対して復興特別所得税が課される。
一方、所有期間が5年以下の場合の短期譲渡所得では、
所得税 30%
住民税 9%
となり、同じく復興特別所得税が加わる。
短期の方が税率はかなり高い。
相続したばかりでも「短期」とは限らない
ここも相続不動産で誤解されやすいポイントである。
例えば2026年に父親が亡くなり、その年に実家を相続して売却した場合、
「所有して1年未満だから短期譲渡所得」
とは限らない。
相続した土地・建物については、被相続人が取得した時期も引き継ぐ。
父親が30年前に購入した実家なら、その取得時期を引き継いで所有期間を判定する。
そのため、相続直後に売却したとしても長期譲渡所得になるケースは多い。
相続した空き家には「最高3,000万円控除」がある
相続した実家を売却するときに特に知っておきたいのが、
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除
である。
一定の条件を満たした相続空き家を売却した場合には、譲渡所得から最高3,000万円を控除できる。
2026年9月現在、この制度は2027年12月31日までに行われる一定の譲渡が対象となっている。
ただし、すべての相続した実家で利用できるわけではない。
相続人が3人以上なら上限は2,000万円
2024年1月1日以降の譲渡では注意点がある。
対象となる家屋や敷地を相続・遺贈によって取得した相続人が3人以上いる場合、特別控除額の上限は1人当たり3,000万円ではなく、2,000万円となる。
例えば、
長男
次男
長女
の3人が対象となる実家を相続した場合などである。
「相続空き家なら必ず3,000万円控除」と覚えるのではなく、相続人の人数も確認する必要がある。
どんな実家が3,000万円特別控除の対象になる?
対象となる「被相続人居住用家屋」には、いくつか重要な条件がある。
代表的なものとして、
1981年(昭和56年)5月31日以前に建築されたこと
区分所有建物登記がされている建物ではないこと
相続開始直前に、原則として被相続人以外の人が住んでいなかったこと
などがある。
つまり、一般的な戸建ての古い実家などが主な対象となる制度であり、すべてのマンションや新しい住宅が対象になるわけではない。
親が老人ホームに入っていた場合は?
「親は亡くなる前に老人ホームへ入っていたから、実家には住んでいなかった」
というケースもある。
一定の要件を満たしていれば、要介護認定などを受けて老人ホーム等へ入所していた場合でも、この特例の対象になる可能性がある。
例えば、老人ホームへ入所する前まで本人がその実家に住んでいたことや、その後その住宅が他人へ貸されたり、別の人の居住用になったりしていないことなど、複数の条件が設けられている。
「亡くなる直前に実家に住んでいなかったから対象外」と即断せず、条件を確認したい。
相続後に自分が住んだり貸したりすると注意
第5回でも紹介したが、この特例では特に重要な条件がある。
原則として、
相続した時から売却する時まで、その家や敷地を事業・賃貸・居住のために使用していないこと
が必要である。
つまり、
「1年間だけ賃貸に出してから売ろう」
「とりあえず自分が住んでから売ろう」
とすると、この相続空き家特例を利用できなくなる可能性がある。
実家を相続した段階で、
売るのか
貸すのか
住むのか
を税金まで含めて考える必要がある理由の一つである。
売却期限にも注意
この特例には、単に2027年12月31日までという制度全体の期限だけでなく、個々の相続についても期限がある。
原則として、
相続開始の日から3年を経過する日の属する年の12月31日まで
に売却する必要がある。
例えば2024年6月に相続が開始した場合、
3年経過日は2027年6月
となるため、その年の12月31日までが一つの期限となる。
ただし制度自体の適用期限も2027年12月31日までとなっているため、売却を検討する場合には両方を確認する必要がある。
売却価格が1億円を超える場合は対象外
特例を利用するには、
売却代金が1億円以下
という条件もある。
なお、土地を分割して売却した場合や、他の相続人が一部を売却した場合などでは、それらを含めて1億円以下かどうかを判定する場合がある。
「自分が売った部分だけ1億円以下なら大丈夫」と単純に判断できないケースもあるため注意が必要である。
古い家は耐震基準もポイントになる
対象となる家は1981年5月31日以前に建築された住宅であるため、現在の耐震基準を満たしていないケースも考えられる。
以前から、
一定の耐震基準を満たした状態で家屋と土地を売却する
または、
家屋を取り壊して土地を売却する
といった方法が特例利用のポイントとなっていた。
さらに2024年1月1日以降の譲渡では制度が拡充され、一定の場合には、売却した後から売却した年の翌年2月15日までに買主側などで耐震改修または建物の取り壊しが行われた場合にも対象となる仕組みが設けられている。
この改正によって、相続人が売却前に必ず解体や耐震改修を済ませなければならないケースばかりではなくなった。
3,000万円控除で税額はどれくらい変わる?
簡単な例を考えてみよう。
実家を3,000万円で売却し、
取得費 500万円
譲渡費用 100万円
だったとする。
特例を考慮しない譲渡益は、
3,000万円 − 500万円 − 100万円
= 2,400万円
となる。
長期譲渡所得だった場合、基本的には所得税15%、住民税5%に加えて復興特別所得税がかかるため、この2,400万円に対する税負担は概算で約487万円となる。
一方、この売却が相続空き家の3,000万円特別控除の条件をすべて満たしている場合には、
2,400万円 − 3,000万円
となり、課税譲渡所得は0円となる。
この例では、譲渡所得に対する税負担が発生しない計算になる。
つまり、この特例が使えるかどうかで数百万円単位の差が生じるケースもあり得る。
※実際の税額は個別条件によって異なるため、具体的な売却では税理士や税務署などへの確認が必要である。
相続税を払っている場合には別の特例もある
相続した不動産について相続税を支払っている場合には、
「相続財産を譲渡した場合の取得費の特例」
を利用できることもある。
一定の期間内に相続財産を売却すると、支払った相続税のうち一定額を取得費へ加算できる制度である。
対象となるのは、その財産を相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却した場合などである。
ただし注意したいのは、同じ不動産について相続空き家の3,000万円特別控除と、この取得費加算の特例を自由に重ねて使えるわけではないことである。相続空き家特例の適用要件では、取得費加算の特例を受けていないことが条件の一つとなっている。
どちらを利用する方が有利かはケースによって異なる。
特例を使うには確定申告が必要
「条件に当てはまっているから、自動的に3,000万円が控除される」
わけではない。
相続空き家の特別控除を利用するためには、必要書類を添付して確定申告する必要がある。
主な書類には、
譲渡所得の内訳書
登記事項証明書など
売買契約書の写しなど
市区町村が発行する「被相続人居住用家屋等確認書」
などがある。
特に「被相続人居住用家屋等確認書」は自治体へ申請して取得するため、売却後に慌てないよう手続き方法を確認しておきたい。
実家を売る前に税金を確認した方がいい
相続した実家については、
「売却してから税金を調べればいい」
ではなく、
売却する前に使える特例を確認すること
が重要である。
なぜなら、
一度賃貸に出した
相続人自身が住んだ
売却期限を過ぎた
売却方法が要件を満たさなかった
といった理由によって、利用できるはずだった特例が使えなくなる可能性があるからである。
特に相続空き家の3,000万円特別控除は条件が多いため、売却方法を決める段階で確認する方がよい。
まとめ
相続した実家を売却したからといって、売却価格すべてに税金がかかるわけではない。
土地・建物を売却した場合には、
売却価格 − 取得費 − 譲渡費用 − 特別控除
によって課税譲渡所得を計算する。
相続不動産では、原則として親など被相続人の取得費と取得時期を引き継ぐため、昔の売買契約書などを探すことも重要である。
そして一定の条件を満たす相続した空き家については、譲渡所得から最高3,000万円を控除できる特例がある。
ただし、
1981年5月31日以前に建築された家屋であること
原則として被相続人以外が住んでいなかったこと
相続後に貸したり住んだりしていないこと
一定の期限までに売却すること
売却代金が1億円以下であること
など、複数の条件がある。
また2024年以降の譲渡では、対象不動産を取得した相続人が3人以上の場合、控除上限は2,000万円となる。
条件を満たすかどうかによって税負担が大きく変わる可能性があるため、
「実家をいくらで売れるか」だけではなく、「売った後にいくら残るのか」
まで確認することが重要である。
次回はいよいよこのシリーズの最終回。
「いらない土地を国に返せる?相続土地国庫帰属制度の条件・費用・注意点」
をテーマに、相続したものの売ることも使うことも難しい土地を国へ引き渡せる制度について詳しく解説する。
引用元・参考元
- 国税庁「被相続人の居住用財産(空き家)を売ったときの特例」 国税庁 No.3306
- 国税庁「譲渡所得(土地や建物を譲渡したとき)」 国税庁 No.1440
- 国税庁「長期譲渡所得の税額の計算」 国税庁 No.3208
- 国税庁「短期譲渡所得の税額の計算」 国税庁 No.3211
- 国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」 国税庁 No.3270
- 国税庁「相続財産を譲渡した場合の取得費の特例」 国税庁 No.3267